Domain tagesgeld-zinsenvergleich.de kaufen?
Wir ziehen mit dem Projekt
tagesgeld-zinsenvergleich.de um.
Sind Sie am Kauf der Domain
tagesgeld-zinsenvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tagesgeld-zinsenvergleich.de kaufen?
Welche Bank zahlt Zinsen auf Tagesgeld?
Welche Bank zahlt Zinsen auf Tagesgeld? Diese Frage ist nicht pauschal zu beantworten, da verschiedene Banken unterschiedliche Zinssätze für Tagesgeldkonten anbieten. Es lohnt sich, die aktuellen Konditionen verschiedener Banken zu vergleichen, um die beste Rendite für sein Tagesgeld zu erhalten. Online-Banken und Direktbanken sind oft bekannt für attraktive Zinssätze auf Tagesgeldkonten. Es kann auch sinnvoll sein, regelmäßig die Zinsen zu überprüfen, da sie sich je nach Marktlage ändern können. Letztendlich ist es wichtig, eine Bank zu wählen, die faire Zinsen und gute Konditionen für Tagesgeldkonten bietet. **
Wer hat die besten Zinsen für Tagesgeld?
Wer hat die besten Zinsen für Tagesgeld? Diese Frage ist nicht einfach zu beantworten, da die Zinssätze für Tagesgeldkonten regelmäßig variieren und von verschiedenen Faktoren abhängen. Es ist ratsam, regelmäßig die Zinssätze verschiedener Banken und Finanzinstitute zu vergleichen, um das beste Angebot zu finden. Online-Banken und Direktbanken bieten oft attraktivere Zinssätze für Tagesgeldkonten als traditionelle Banken. Es lohnt sich, die Konditionen und Bedingungen der verschiedenen Anbieter zu prüfen, um die besten Zinsen für Tagesgeld zu erhalten. Letztendlich hängt die Wahl des besten Anbieters von individuellen Bedürfnissen und Präferenzen ab. **


Ähnliche Suchbegriffe für Zinsen
Top-Angebote
Produkte zum Begriff Zinsen:
-
ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord An Clare Ocallaghan Und Dave Connelly. Der Dritte Fall Führt Die Ermittler:innen Nach Irland. Zwei Tote Bankangestellte, Offensichtlich Vergiftet.mord Oder Doch Nur Ein Unfall? Trotz Der Großen Bemühungen Der Örtlichen Polizei Wurde...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das 1x1 der Zinsen - Anleihen & Co, Ratgeber von Rüdiger GötteNur wer die Sprache der Investoren und Analysten versteht, kann systematisch in Anleihen investieren und sich die besten Chancen dafür sichern, mit Anleihen gute Renditen zu erzielen. Rüdiger Götte beginnt seine Einführung in die Welt der Zins- und Anleiheprodukte mit einer kleinen Rundreise durch die Finanzmathematik, Zins-, Renten- und Tilgungsrechnung. Dieser vielleicht überraschende thematische Einstieg stellt sich in der Folge als wichtig und wertvoll heraus, denn die vorgestellten Berechnungsgrundlagen begegnen dem Anleger überall in der Welt der Zinsprodukte. Sie bilden deren Grundgerüst. Nur wer sie kennt, kann die Zinsprodukte beurteilen und so die Spreu vom Weizen trennen. In der Folge betrachtet Götte die verschiedenen Zinsanlagen. Dazu spannt er einen Bogen von Tagesgeldkonten über Sparbriefe bis hin zu Anleihen, Rentenfonds und vielen weiteren Anlageprodukten und beschreibt diese.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Banken bieten derzeit die attraktivsten Zinsen für Tagesgeld- und Festgeldkonten an?
Das kann sich regelmäßig ändern, aber derzeit bieten Banken wie ING, Consorsbank und Advanzia attraktive Zinsen für Tagesgeld- und Festgeldkonten an. Es lohnt sich, regelmäßig die aktuellen Angebote zu vergleichen, um die besten Konditionen zu finden. Online-Banken haben oft höhere Zinsen als traditionelle Banken. **
-
Welche Bank zahlt die höchsten Zinsen für Tagesgeld?
Welche Bank zahlt die höchsten Zinsen für Tagesgeld? Diese Frage ist nicht einfach zu beantworten, da die Zinssätze für Tagesgeldkonten regelmäßig variieren und von verschiedenen Faktoren abhängen. Es ist ratsam, regelmäßig die aktuellen Zinssätze verschiedener Banken zu vergleichen, um die Bank mit den besten Konditionen zu finden. Online-Banken oder Direktbanken bieten oft attraktivere Zinssätze für Tagesgeldkonten als traditionelle Filialbanken. Es lohnt sich also, die Angebote verschiedener Banken zu prüfen, um die höchsten Zinsen für Tagesgeld zu erhalten. **
-
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
-
Wie hoch waren früher die Zinsen für Tagesgeld oder fest angelegtes Geld zur D-Mark-Zeit?
In den 1990er Jahren lagen die Zinsen für Tagesgeld oder fest angelegtes Geld in Deutschland bei durchschnittlich 4-6%. In den 1980er Jahren waren die Zinsen sogar noch höher und erreichten teilweise zweistellige Werte. Allerdings gab es auch Phasen mit niedrigeren Zinsen, insbesondere in den 1970er Jahren. **
Zu welchem Konto gehören Zinsen?
Zinsen gehören in der Regel zum Konto "Zinserträge" oder "Zinseinnahmen". Diese Einnahmen entstehen, wenn Geld auf einem Konto angelegt wird und dafür Zinsen gezahlt werden. Die Zinserträge können dann auf das entsprechende Konto gebucht werden. **
Warum leiden Banken unter niedrigen Zinsen?
Banken leiden unter niedrigen Zinsen, da sie dadurch weniger Einnahmen aus Krediten und Anlagen erzielen können. Niedrige Zinsen führen auch zu geringeren Margen für Banken, da sie weniger Zinsen für ihre eigenen Einlagen erhalten. Dies kann zu einem Rückgang der Profitabilität führen und die Fähigkeit der Banken beeinträchtigen, Kredite zu vergeben. Darüber hinaus können niedrige Zinsen dazu führen, dass Kunden weniger Anreize haben, Geld bei Banken anzulegen, was zu einem Rückgang der Einlagen führen kann. **
Top-Angebote
Produkte zum Begriff Zinsen:
-
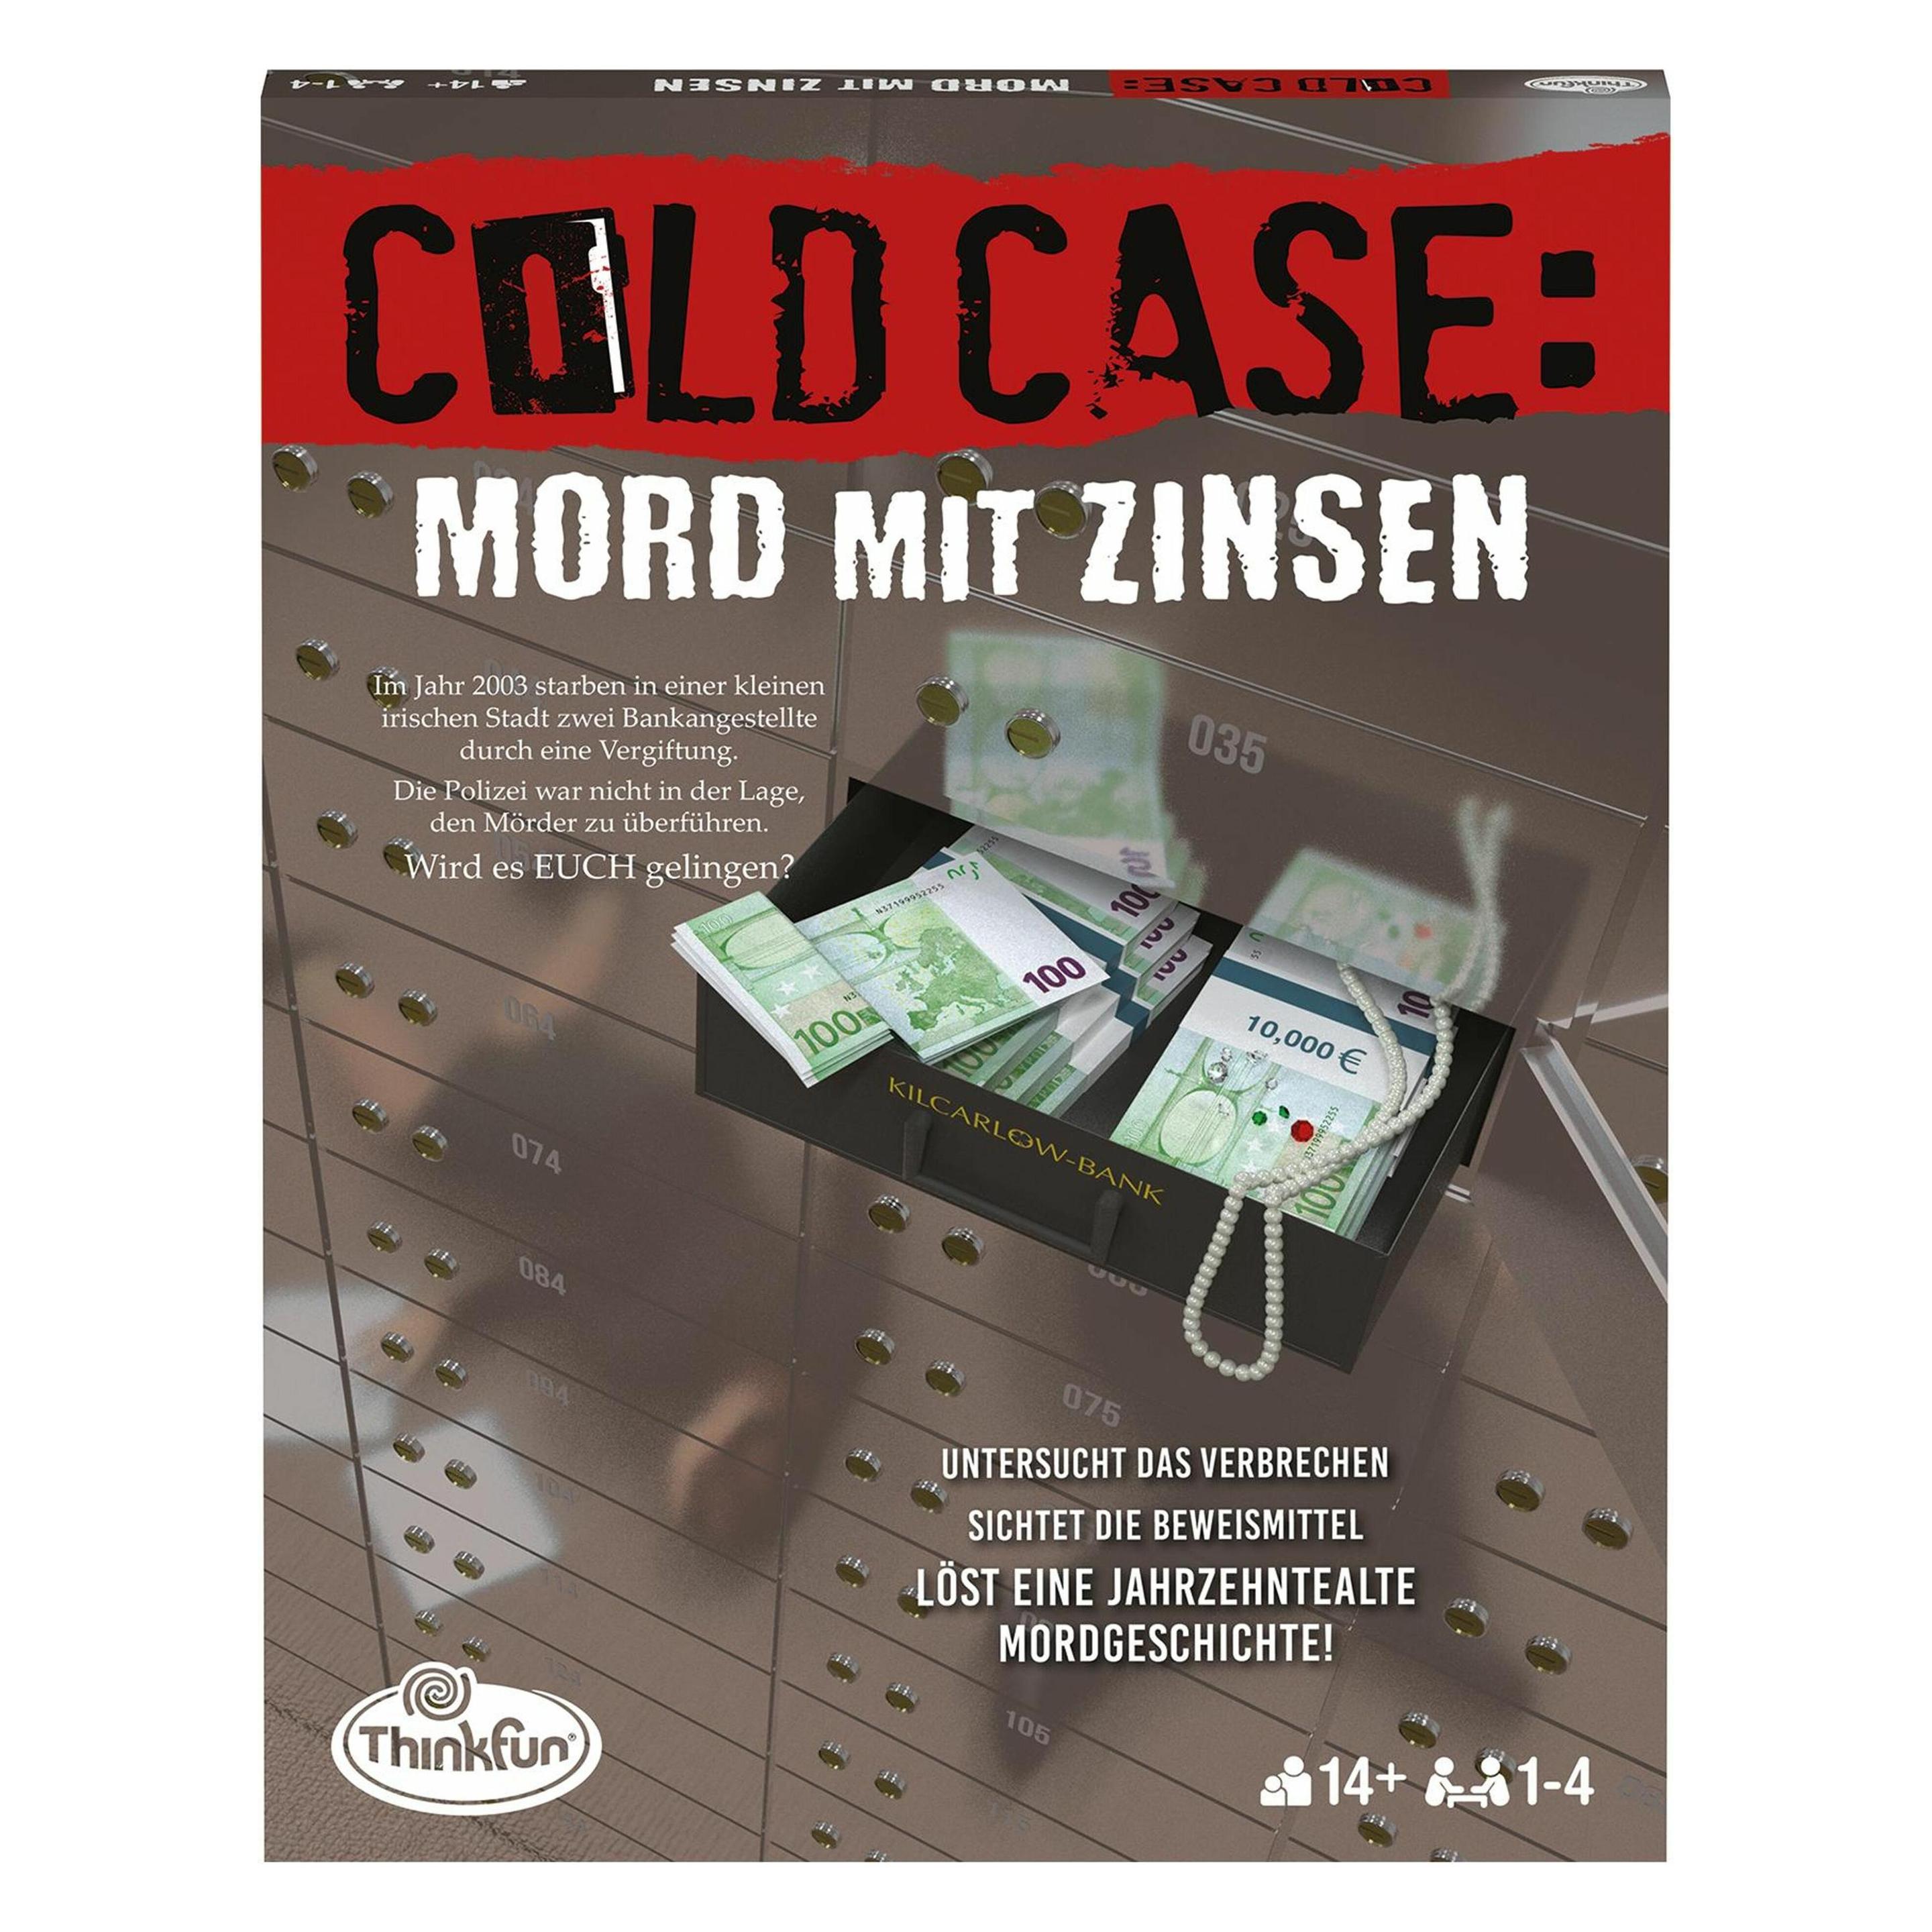
ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord An Clare Ocallaghan Und Dave Connelly. Der Dritte Fall Führt Die Ermittler:innen Nach Irland. Zwei Tote Bankangestellte, Offensichtlich Vergiftet.mord Oder Doch Nur Ein Unfall? Trotz Der Großen Bemühungen Der Örtlichen Polizei Wurde...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bank zahlt Zinsen auf Tagesgeld?
Welche Bank zahlt Zinsen auf Tagesgeld? Diese Frage ist nicht pauschal zu beantworten, da verschiedene Banken unterschiedliche Zinssätze für Tagesgeldkonten anbieten. Es lohnt sich, die aktuellen Konditionen verschiedener Banken zu vergleichen, um die beste Rendite für sein Tagesgeld zu erhalten. Online-Banken und Direktbanken sind oft bekannt für attraktive Zinssätze auf Tagesgeldkonten. Es kann auch sinnvoll sein, regelmäßig die Zinsen zu überprüfen, da sie sich je nach Marktlage ändern können. Letztendlich ist es wichtig, eine Bank zu wählen, die faire Zinsen und gute Konditionen für Tagesgeldkonten bietet. **
-
Wer hat die besten Zinsen für Tagesgeld?
Wer hat die besten Zinsen für Tagesgeld? Diese Frage ist nicht einfach zu beantworten, da die Zinssätze für Tagesgeldkonten regelmäßig variieren und von verschiedenen Faktoren abhängen. Es ist ratsam, regelmäßig die Zinssätze verschiedener Banken und Finanzinstitute zu vergleichen, um das beste Angebot zu finden. Online-Banken und Direktbanken bieten oft attraktivere Zinssätze für Tagesgeldkonten als traditionelle Banken. Es lohnt sich, die Konditionen und Bedingungen der verschiedenen Anbieter zu prüfen, um die besten Zinsen für Tagesgeld zu erhalten. Letztendlich hängt die Wahl des besten Anbieters von individuellen Bedürfnissen und Präferenzen ab. **
-
Welche Banken bieten derzeit die attraktivsten Zinsen für Tagesgeld- und Festgeldkonten an?
Das kann sich regelmäßig ändern, aber derzeit bieten Banken wie ING, Consorsbank und Advanzia attraktive Zinsen für Tagesgeld- und Festgeldkonten an. Es lohnt sich, regelmäßig die aktuellen Angebote zu vergleichen, um die besten Konditionen zu finden. Online-Banken haben oft höhere Zinsen als traditionelle Banken. **
-
Welche Bank zahlt die höchsten Zinsen für Tagesgeld?
Welche Bank zahlt die höchsten Zinsen für Tagesgeld? Diese Frage ist nicht einfach zu beantworten, da die Zinssätze für Tagesgeldkonten regelmäßig variieren und von verschiedenen Faktoren abhängen. Es ist ratsam, regelmäßig die aktuellen Zinssätze verschiedener Banken zu vergleichen, um die Bank mit den besten Konditionen zu finden. Online-Banken oder Direktbanken bieten oft attraktivere Zinssätze für Tagesgeldkonten als traditionelle Filialbanken. Es lohnt sich also, die Angebote verschiedener Banken zu prüfen, um die höchsten Zinsen für Tagesgeld zu erhalten. **
Ähnliche Suchbegriffe für Zinsen
-
Das 1x1 der Zinsen - Anleihen & Co, Ratgeber von Rüdiger GötteNur wer die Sprache der Investoren und Analysten versteht, kann systematisch in Anleihen investieren und sich die besten Chancen dafür sichern, mit Anleihen gute Renditen zu erzielen. Rüdiger Götte beginnt seine Einführung in die Welt der Zins- und Anleiheprodukte mit einer kleinen Rundreise durch die Finanzmathematik, Zins-, Renten- und Tilgungsrechnung. Dieser vielleicht überraschende thematische Einstieg stellt sich in der Folge als wichtig und wertvoll heraus, denn die vorgestellten Berechnungsgrundlagen begegnen dem Anleger überall in der Welt der Zinsprodukte. Sie bilden deren Grundgerüst. Nur wer sie kennt, kann die Zinsprodukte beurteilen und so die Spreu vom Weizen trennen. In der Folge betrachtet Götte die verschiedenen Zinsanlagen. Dazu spannt er einen Bogen von Tagesgeldkonten über Sparbriefe bis hin zu Anleihen, Rentenfonds und vielen weiteren Anlageprodukten und beschreibt diese.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum geben Banken Zinsen?
Banken geben Zinsen, um Kunden dazu zu ermutigen, Geld auf ihren Konten zu halten und es nicht abzuheben. Durch die Zahlung von Zinsen können Banken auch neue Kunden gewinnen und bestehende Kunden dazu ermutigen, mehr Geld bei ihnen anzulegen. Zinsen dienen auch dazu, die Inflation auszugleichen und den Wert des Geldes über die Zeit zu erhalten. Darüber hinaus können Banken durch die Vergabe von Zinsen ihre Gewinne steigern und ihr Geschäft rentabler machen. **
-
Wie hoch waren früher die Zinsen für Tagesgeld oder fest angelegtes Geld zur D-Mark-Zeit?
In den 1990er Jahren lagen die Zinsen für Tagesgeld oder fest angelegtes Geld in Deutschland bei durchschnittlich 4-6%. In den 1980er Jahren waren die Zinsen sogar noch höher und erreichten teilweise zweistellige Werte. Allerdings gab es auch Phasen mit niedrigeren Zinsen, insbesondere in den 1970er Jahren. **
-
Zu welchem Konto gehören Zinsen?
Zinsen gehören in der Regel zum Konto "Zinserträge" oder "Zinseinnahmen". Diese Einnahmen entstehen, wenn Geld auf einem Konto angelegt wird und dafür Zinsen gezahlt werden. Die Zinserträge können dann auf das entsprechende Konto gebucht werden. **
-
Warum leiden Banken unter niedrigen Zinsen?
Banken leiden unter niedrigen Zinsen, da sie dadurch weniger Einnahmen aus Krediten und Anlagen erzielen können. Niedrige Zinsen führen auch zu geringeren Margen für Banken, da sie weniger Zinsen für ihre eigenen Einlagen erhalten. Dies kann zu einem Rückgang der Profitabilität führen und die Fähigkeit der Banken beeinträchtigen, Kredite zu vergeben. Darüber hinaus können niedrige Zinsen dazu führen, dass Kunden weniger Anreize haben, Geld bei Banken anzulegen, was zu einem Rückgang der Einlagen führen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.